摘要核心结论
美联储于 2026 年 9 月 16 日以 12:0 全票通过加息 25bp 至 3.75%-4.00%,点阵图暗示年内至少再加息一次,整体偏鹰。在此背景下,COMEX 黄金从 9 月 16 日的 4387.5 美元/盎司跌至 9 月 24 日的 4298.0 美元/盎司,跌幅约 2.0%;山东黄金(600547)同期从 35.13 元跌至 29.07 元,跌幅达 17.3%,远超金价跌幅,呈现典型的"黄金股放大效应"。
短期来看,美联储加息周期重启、美元走强(DXY 从 99.1 升至 101.2)、美债利率高企(10Y 5.18%),黄金及黄金股面临阶段性压力。但中长期来看,山东黄金当前估值已回落至 2026E PE 约 15-16 倍、PB 约 3.5 倍,处于近一年估值低位区间,叠加公司 2026H1 业绩稳健增长(归母净利 35.4 亿,+26.2%)、海外矿山产量高增(+18%)、多个扩产项目稳步推进,以及全球央行持续购金、地缘风险常态化等结构性支撑,当前价位已开始具备中长期配置的观察价值。
核心观察变量:美联储 12 月是否二次加息 · 金价能否在 4200 美元附近企稳 · 公司下半年产量恢复进度。
实时实时市场看板
下列数据由浏览器直接调用公开行情接口获取(东方财富 / 新浪财经),页面打开即自动拉取,默认每 30 秒刷新一次报价。若接口不可用,图表会明确标注为"数据源不可用",不影响报告中静态数据的阅读。
正在建立数据连接…
数据源诊断
—
(暂无记录)
常见原因:① 页面被嵌入在不透明源的 iframe 中(例如编辑器/预览器内置的 HTML 预览),若同时禁用了外部脚本,所有接口都会失败——把本文件用浏览器直接打开即可;
② 部分行情域名不可达——最常见的是 *.eastmoney.com 被网络阻断,此时腾讯财经 / Stooq / Yahoo 会自动接管;
③ 浏览器扩展或安全软件拦截了第三方脚本,可尝试无痕窗口。
① COMEX 黄金 × 山东黄金(近一年走势对比)
加载中
报告重点关注项:COMEX 黄金主力连续(101.GC00Y)与山东黄金(600547)近一年日线。红色虚线为 2026-09-16 FOMC 加息决议;金色水平虚线为报告给出的关键点位(4500 阻力 / 4200 心理支撑 / 4000 强支撑)。
COMEX 黄金(美元/盎司,左轴)
山东黄金(元,右轴)
数据来源:东方财富 push2his(JSONP)。失败时自动尝试新浪财经备用源。
② 美元指数 × 美国 10 年期国债收益率(金价的双重压制)
加载中
报告重点关注项:DXY(100.UDI)与 10Y 美债收益率(171.US10Y)。报告基准日 DXY 101.24、10Y 5.18%;两者同步上行通常对金价构成压制。
美元指数(左轴)
美国 10 年期国债收益率 %(右轴)
数据来源:东方财富 push2his(JSONP)。
收盘价(左轴,折线)与成交量(右轴,柱状)。报告指出 9/17、9/24 出现放量下跌,短期抛压较重,也可能加速筑底。
数据来源:东方财富 push2his(JSONP)。成交量为手。
当日 1 分钟级分时走势(trends2 接口),随报价自动刷新;灰色虚线为前收盘价,用于观察日内强弱与放量时点。
数据来源:东方财富 push2his/trends2(JSONP)。
报告重点关注项:"黄金股放大效应"。以近一年首个交易日为基准 100,对比山东黄金、COMEX 黄金、美元指数的相对涨跌幅——同区间内山东黄金的波动幅度显著大于金价本身。
山东黄金 600547
COMEX 黄金
美元指数
伦敦金现
数据来源:东方财富 push2his(JSONP)。
实时⑥ 实时滚动统计(由接口数据现算)
下表指标基于浏览器实时拉取的日线序列计算,与报告正文中的静态数值口径一致,可用于校验报告数字是否仍然成立。
口径:涨跌幅按交易日收盘价计算;最大回撤为区间内峰值到后续谷值的最大跌幅;Beta/相关系数按山东黄金与 COMEX 黄金的日收益率计算。
| 指标 | 山东黄金 600547 | COMEX 黄金 |
|---|
| 正在计算… |
一美联储政策环境:鹰派加息周期重启
| 关键要素 | 最新状态 |
|---|
| 9 月利率决议 | 加息 25bp 至 3.75%-4.00%,12:0 全票通过 |
| 点阵图指引 | 16/18 委员支持年内至少再加息一次,2026 年底利率中值 4.1% |
| 2027 年路径 | 维持利率不变(中值 4.1%),2028-2029 年各降息一次 |
| 经济预测(SEP) | GDP 2.3%(↑),失业率 4.1%(↓),PCE 3.7%(↑),核心 PCE 3.4%(↑) |
| 沃什表态 | 通胀"过高且持续时间过长","很难将金融条件描述为限制性" |
核心含义:这是一次"干净的"鹰派加息——全票通过、点阵图上移、经济预测全面上调。美联储明确表示当前通胀水平仍未达到政策目标,愿意通过进一步收紧金融条件推动通胀回落。市场定价已隐含年内累计加息约 57bp(即再加一次以上),2027 年 9 月前累计加息约 106bp。
二黄金价格:短期承压,中长期中枢仍高
| 指标 | 数值 | 日期/区间 |
|---|
| COMEX 黄金最新价 | 4,298.0 美元/盎司 | 2026-09-24 |
| 近 1 月变动 | -8.51% | 2026-08-24 至 2026-09-24 |
| 近 3 月变动 | +7.21% | 2026-06-24 至 2026-09-24 |
| 近 1 年变动 | +14.06% | 2025-09-24 至 2026-09-24 |
| 近 1 年最高 | 5,354.8 美元/盎司 | 2026-01-29 |
| 近 1 年最低 | 3,768.1 美元/盎司 | 2025-09-24 |
| 近 1 年最大回撤 | -25.45% | 2026-01-29 至 2026-07-16 |
| 伦敦金现 | 4,274.65 美元/盎司 | 2026-09-24 |
| 上期所黄金 | 928.58 元/克 | 2026-09-24 |
宏观驱动指标
| 指标 | 最新值 | 近 1 月变化 | 方向 |
|---|
| 美元指数(DXY) | 101.24 | +2.25 | 走强,压制金价 |
| 美国 10Y 国债收益率 | 5.18% | +0.22pp | 上行,压制金价 |
CFTC 持仓(截至 2026-09-15)
| 指标 | 数值 | 周环比变化 |
|---|
| 总持仓 | 409,899 张 | -1,328 张 |
| 非商业多头 | 258,059 张 | -2,948 张 |
| 非商业空头 | 27,721 张 | -1,326 张 |
| 非商业净多头 | 230,338 张 | -1,622 张 |
非商业净多头连续两周小幅回落,但绝对水平仍处于历史高位区间,显示投机资金对黄金的看多情绪虽有降温但未逆转。
三山东黄金(600547):股价超跌,基本面稳健
| 指标 | 数值 | 日期/区间 |
|---|
| 最新收盘价 | 29.07 元 | 2026-09-24 |
| 近 1 月变动 | -20.36% | 2026-08-24 至 2026-09-24 |
| 近 3 月变动 | +17.41% | 2026-06-24 至 2026-09-24 |
| 近 1 年变动 | -26.94% | 2025-09-24 至 2026-09-24 |
| 近 1 年最高 | 60.61 元 | 2026-01-29 |
| 近 1 年最低 | 23.00 元 | 2026-06-26 |
| 近 1 年最大回撤 | -62.05% | 2026-01-29 至 2026-06-26 |
| 近 20 日回撤(从 37.9 高点) | -23.30% | 2026-09-25 前 |
| 相对 COMEX 黄金 Beta | 0.80 | 近 1 年 |
2026 年上半年核心财务数据
| 指标 | 2026H1 | 同比变化 |
|---|
| 营业收入 | 535.88 亿元 | -5.60% |
| 归母净利润 | 35.43 亿元 | +26.17% |
| 扣非归母净利润 | 35.44 亿元 | +26.14% |
| 矿产金产量 | 19.10 吨 | -22.70% |
| 海外矿产金 | 6.69 吨 | +18.03% |
| 矿产金单位售价 | 1,030 元/克 | +42.9% |
| 矿产金单位成本 | 450 元/克 | +30.5% |
| 矿产金单位毛利 | 580 元/克 | +54.4% |
估值水平(基于 2026-09-24 收盘价 29.07 元)
| 估值指标 | 当前值 | 近 1 年区间 | 分位判断 |
|---|
| 2026E PE | 15.1-15.8x | 12.5x-32.9x | 偏低 |
| 2026E PB | 3.46x | — | 中等 |
| 2027E PE | 10.5-11.3x | — | 较低 |
机构一致预期(多家券商覆盖):2026E 归母净利润 85-92 亿元,2027E 归母净利润 107-127 亿元,2028E 归母净利润 113-146 亿元。当前股价对应 2026E PE 仅 15-16 倍,处于黄金股历史估值较低区域。
四关键催化剂与风险因素
正向催化因素
- 产量恢复预期:国内安全整改影响逐步消化,下半年产量有望环比改善;三山岛金矿 15000 吨/日扩建预计 2026 年 9 月底获核准批复。
- 海外增量释放:纳米比亚双子山金矿预计 2027 年上半年投产(年产金 5 吨),纳穆蒂尼金矿持续爬坡。
- 成本优化趋势:Q2 矿产金单位成本环比下降约 170 元/克(-32%),降本增效成果显著。
- 央行购金托底:全球央行连续 21 个月增持黄金,为金价提供结构性支撑。
- 地缘风险常态化:中东局势、去美元化浪潮等长期利好黄金。
核心风险因素
- 加息超预期:若 12 月及 2027 年继续加息,金价可能进一步承压,COMEX 黄金若跌破 4000 美元将显著压制公司盈利。
- 产量不及预期:2026 年 9 月 24 日公司公告调整年度生产经营计划,预计全年矿产金产量同比减少约 11-13 吨。
- 成本反弹风险:Q2 成本优化部分受益于一次性因素,后续能否持续存在不确定性。
- 东海证券股权处置:Q2 确认公允价值变动损失 7.05 亿元,后续处置进展需关注。
附录报告原始静态图表
下列图表为原研报随附的静态图片(sd_gold_analysis.png),可作为实时图表不可用时的对照参考。
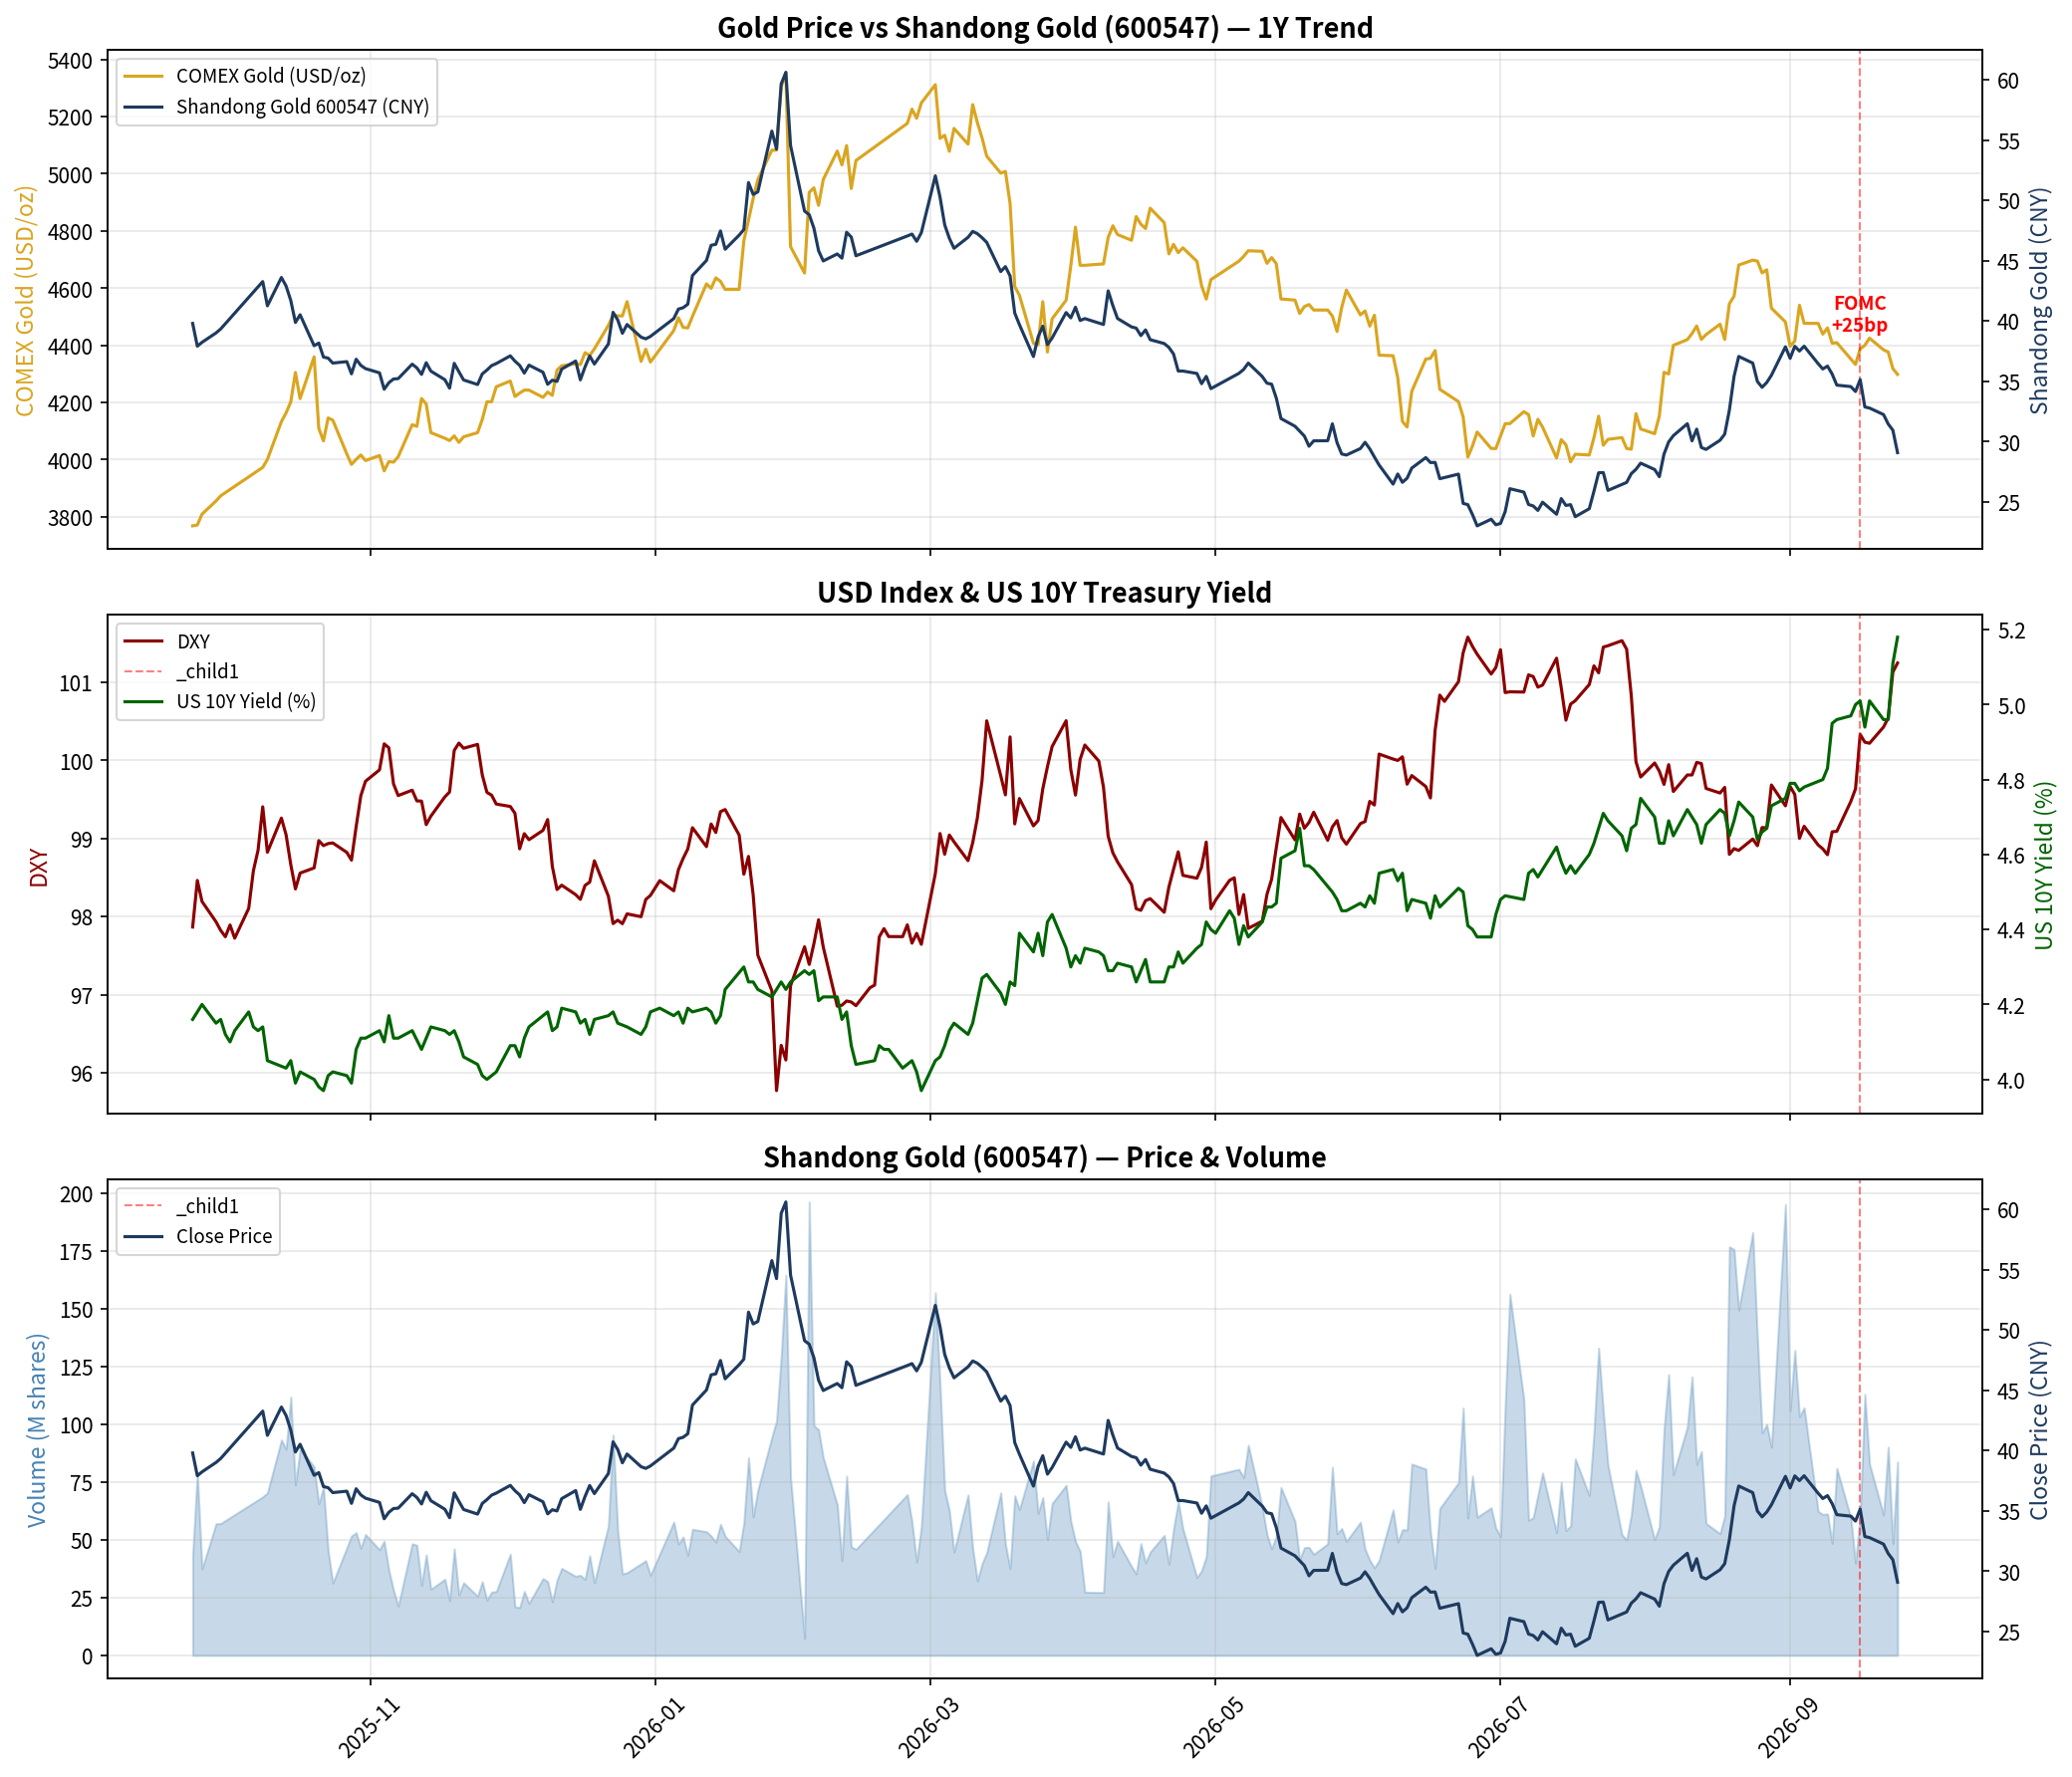 图表要点:
- 上图:COMEX 黄金(金色)与山东黄金股价(深蓝)近一年走势对比。两者方向高度相关(相关系数 0.68),但山东黄金波动幅度显著放大(Beta 0.80,最大回撤 62% vs 黄金 25%)。FOMC 加息后(红色虚线),黄金跌 2%,山东黄金跌 17%。
- 中图:美元指数(深红)与 10 年期美债收益率(深绿)同步上行,构成对金价的双重压制。DXY 从 99.1 升至 101.2,10Y 收益率升至 5.18%。
- 下图:山东黄金量价关系。近期下跌伴随成交量放大(9 月 17 日、24 日放量下跌),显示短期抛压较重,但也可能加速筑底。
情景市场含义与情景分析
情景一:美联储 12 月再加息 25bp(基准情景,概率较高)
- 金价路径:COMEX 黄金可能在 4100-4400 美元区间震荡筑底,短期难以突破 4500 美元。
- 山东黄金影响:股价可能在 25-32 元区间波动,对应 2026E PE 约 14-17 倍。若金价在 4200 美元附近企稳,当前 29 元附近具备一定安全边际。
- 策略含义:可考虑分批布局,重点关注金价企稳信号(如 CFTC 净多头企稳回升、ETF 持仓止跌)。
情景二:美联储暂停加息 / 转向鸽派(概率较低)
- 触发条件:美国经济数据显著走弱、通胀超预期回落、或金融稳定风险上升。
- 金价路径:COMEX 黄金可能快速反弹至 4600-4800 美元。
- 山东黄金影响:股价可能反弹至 35-40 元区间,弹性显著高于金价。
情景三:通胀顽固,加息幅度超预期(尾部风险)
- 触发条件:PCE 持续高于 3.5%、油价因地缘冲突飙升、工资-通胀螺旋形成。
- 金价路径:COMEX 黄金可能跌破 4000 美元,测试 3800 美元支撑。
- 山东黄金影响:股价可能回落至 23-25 元区间(接近年内低点),但进一步下行空间相对有限。
跟踪风险提示与后续关注
- 短期核心观察窗口:11 月 FOMC 会议(11 月 4-5 日)和 12 月 FOMC 会议(12 月 15-16 日),关注点阵图变化和沃什表态。
- 金价关键位:COMEX 黄金 4200 美元(心理支撑)、4000 美元(强支撑);上方 4500 美元(阻力位)。
- 公司层面:Q3 经营数据(预计 10 月披露)、三山岛扩建核准进度、东海证券股权处置进展。
- 宏观变量:美国 CPI/PCE 数据、非农就业、美元指数走势、地缘冲突演变。
- 估值锚定:若以 2027E EPS 2.05-2.76 元和历史 PE 中枢 20-25 倍估算,合理价值区间约 41-69 元;当前 29 元对应 2027E PE 仅 10.5-14.2 倍,中长期估值吸引力逐步显现。
免责声明:本报告不构成投资建议,黄金及黄金股价格受多重因素影响,过往表现不代表未来收益。页面中的实时行情来自第三方公开接口,可能存在延迟、缺失或口径差异,请以交易所及行情商正式数据为准。